損益分岐点の考え方|値引き・仕入交渉はどこまで耐えられるか

この記事の3行まとめ
- 損益分岐点とは、売上と費用がちょうど釣り合い、利益がゼロになる分岐点のことです
- 固定費・販売数量・原価単価・売値単価、それぞれ「どこまでなら耐えられるか」に数字で答えられます
- 特に、安易な値引きがどれだけ危険かは、多くの経営者にとって見えていない数字です
「まとめ買いしてくれるなら安くしますって言ってしまったけど、あれで本当に大丈夫だったんだろうか」
こんにちは。大阪府箕面市で税理士をしている池田です。1回目・2回目の記事では、「利益を増やすにはどうするか」という視点で数字を見てきました。今回は逆の視点、「どこまで悪化したら赤字になるか」という損益分岐点について考えます。冒頭のような、値引きに応じてしまった場面を思い浮かべながら読んでいただければと思います。
なお、この記事は全3回シリーズの3回目(最終回)です。今回は、損益分岐点の考え方を使って、値引き・仕入交渉・値上げがどこまで耐えられるかを見ていきます。
ある小さな会社の数字で見る損益分岐点
ここで使う「ストラック図」は、売上・原価・粗利・固定費・利益の関係を「箱」の大きさで表す図解で、西順一郎先生が考案されました。詳しくは1回目の記事でご紹介しています。
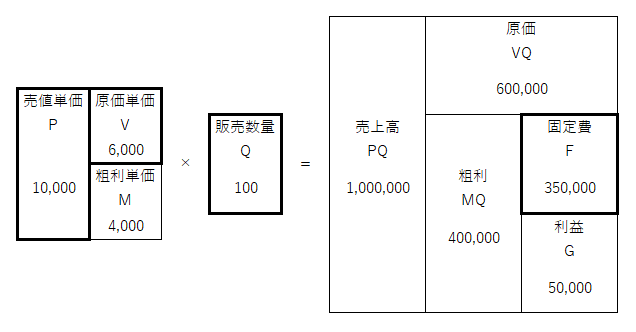
単価1万円の商品(またはサービス)を、月に100個販売している会社があるとします。原価は1個あたり6,000円、固定費が月35万円だとすると、売上100万円から原価60万円を引いた粗利40万円、そこから固定費35万円を引いて、利益は月5万円になります。この利益5万円という余裕が、実はどのくらい心もとないものなのか、一番危険な数字から見ていきます。
一番危険なのは「値引き」、わずか5%で赤字に転落する
結論から言うと、この会社にとって一番危険なのは、冒頭のような安易な値引きです。1個1万円から、たった5%(500円)売値単価を下げただけで、利益はゼロになってしまいます。ただしこれは、値引きをしても販売数量が変わらなかった場合の話です。詳しくは後の段落で改めてご説明します。良い人間関係を大切にしたいという気持ちから、つい数字を抜きにして判断してしまいがちなポイントです。
他の3つは、値引きほど怖くない
値引きと比べて、残りの3つはどうでしょうか。
原価単価であれば、1個6,000円から約8.3%、つまり500円上がったところが限界です。仕入先から値上げを求められたときの防衛ラインになります。
販売数量であれば、月100個から12.5%減、月87.5個まで減ったところで赤字に転落します。値上げをした結果、お客様が離れてしまう不安を考えるときの目安になります。
固定費であれば、月35万円を約14.3%、つまり5万円増やしたところまでが限界です。新しい人を雇ったり、広告費を増やしたりする際の目安になります。
| 変化する数字 | 変化率 | 変化前→変化後 | つまり |
|---|---|---|---|
| 売値単価 | 5.0%減 | 1万円 → 9,500円 | 値引きは5%、500円まで |
| 原価単価 | 約8.3%増 | 6,000円 → 6,500円 | 値上げは8.3%、500円まで |
| 販売数量 | 12.5%減 | 100個 → 87.5個 | 販売数量減少は12.5%、12.5個まで |
| 固定費 | 約14.3%増 | 35万円 → 40万円 | 固定費増加は14.3%、5万円まで |
こうして並べてみると、値引きの許容範囲(5.0%)が、他の3つ(8.3%・12.5%・14.3%)と比べていかに狭いかが分かります。一番気軽にやってしまいがちな値引きが、実は一番少ない変化で赤字に転がり落ちる、というのがこの会社の弱点です。
4つの数字が持つ、それぞれの実務的な意味
この4つの数字は、ただの計算結果ではなく、実際の経営判断でそれぞれ違った使い道があります。
売値単価の下落許容率は「値引きの危険ライン」です。値引きをするなら、その分を販売数量の増加で補える設計になっているかどうかが問われます。「常連さんだから」「まとめ買いだから」という気持ちだけで値引きをしてしまうと、良かれと思ってやったことが、ただ利益を削るだけの行為になりかねません。
原価単価の上昇許容率は「仕入交渉のライン」です。仕入先から値上げの相談があった場面で、「8.3%までなら飲めますが、それ以上値上げされるなら、他の対応(価格改定や仕入先の見直し)を考えます」と、根拠を持って伝えられるようになります。感覚ではなく数字に基づいた交渉ができることが、このラインを知っておく一番の価値です。
販売数量の減少許容率は「現在の売値のままで、どこまで数量が減っても赤字にならないかを示すライン」です。今回の例では月87.5個程度までであれば、販売数量が減っても赤字にはなりません。ただし、これはあくまで現在の売値単価のままの場合の数字です。値上げを検討する際は、値上げ後の単価で改めて「何個まで販売数量が減っても利益を維持できるか」を計算し直す必要があります。値上げ後は1個あたりの粗利が増えるため、許容できる数量の減少幅も変わってきます。
固定費の増加許容額は「赤字転落までの余裕を知る数字」です。5万円まで固定費を増やしても赤字にはなりませんが、これは「5万円を自由に使ってよい」という意味ではありません。売上や粗利が増えないという前提では、この範囲を使い切ると利益がすべてなくなる、という見方で捉えるのが適切です。その上で、新しく人を1人雇う、広告費を増やすといった投資を検討する際の目安として使えます。
まとめ買いを条件に値引き交渉をされた時は?
冒頭の「まとめ買いしてくれるなら安くします」という場面に戻ります。先ほどお伝えした「5%値引きで利益ゼロ」という結論は、値引きをしても販売数量が変わらなかった場合の話です。実際には「まとめ買い」という言葉の通り、値引きと引き換えに数量が増えることを期待しているはずです。では、5%値引きした上で、元の利益5万円を維持するには何個売る必要があるでしょうか。売値を9,500円に下げると、1個あたりの粗利は3,500円になります。固定費35万円に加えて元の利益5万円も確保しようとすると、(35万円+5万円)÷3,500円で、約115個売る必要がある計算になります。
ただし、これはあくまで「これより少ないと受けてはいけない」という最低ラインです。同じ利益のために仕事量だけ増えるのでは、値引きに応じる意味がありません。実際に交渉するときは、この最低ラインより多めの数字を最初の要求にするのが基本です。例えば「今より30個多く、毎月130個買っていただけるなら、5%の値引きができます」と切り出せば、多少の駆け引きで数量が減っても、115個を下回らない限りは値引き前と同じ利益を確保できます。このように、最低ラインを数字で押さえておくことが、値引き交渉を怖がらずに進める土台になります。
少し複雑に感じられたかもしれませんが、実際の面談では、こうした計算を一緒に行いながら、交渉の材料を整理していきます。
まとめ
損益分岐点を知っておくことは、「どこまでなら挑戦できるか」という攻めの判断と、「どこを超えたら危険か」という守りの判断、その両方の材料になります。特に値引きは、他の3つと比べて許容範囲が一番狭いにもかかわらず、一番気軽に判断されがちです。だからこそ、あらかじめ数字でラインを知っておくことに意味があります。
よくある質問
Q. 損益分岐点は毎年見直す必要がありますか?
A. はい。仕入価格や固定費、人員体制は年によって変わるため、定期的に見直すことをお勧めします。
Q. 損益分岐点を知っていれば、値上げの判断に迷わなくなりますか?
A. 数字は判断材料の一つです。最終的な判断には、お客様の反応や競合の状況など、数字だけでは分からない要素も関わってきます。
Q. 自社の損益分岐点を計算してもらうことはできますか?
A. お見積もりやサービス内容のご案内までは無料でご案内しています。3ヶ月に1回の面談プラン以上の顧問契約をいただいている方であれば、顧問料の範囲内で損益分岐点の計算も対応可能です。契約前の個別具体的な計算は有料となりますので、まずはお問い合わせください。
Q. このストラック図の分析を、実際にお願いすることはできますか?
A. 3ヶ月に1回面談プラン以上の顧問契約をいただいている方には、財務コーチングの基本的な内容として、この考え方を使った分析を行っています。顧問契約のサービス内容については、お気軽にお問い合わせください。
財務コーチングのご案内
自社の損益分岐点がどこにあるのか、値上げ・値引き・仕入交渉の前に一度数字で確認しておきたい方は、お気軽にお問い合わせください。
自社の数字ではどうなるか、
一度見てみませんか
ここでご紹介した分析は、3ヶ月に1回面談プラン以上の顧問契約に含まれる
財務コーチングの基本的な内容です。
顧問契約のサービス内容について、お気軽にお問い合わせください。
まずはお話をお聞かせください
関連記事
- 税理士に経営相談はできる?その答えと理由を正直にお話しします
- 利益を2倍にする方法|値上げと固定費削減、どちらが効果的か
- 財務コーチングサービスについて
- 顧問税理士サービスについて
- 支援事例・お客様の声
- 顧問料の事例紹介
この記事を書いた人
池田 朋広(いけだ ともひろ)
税理士(登録番号:134761) 池田税理士事務所 代表 認定経営革新等支援機関(ID:107227003301)
大阪府箕面市を拠点に、北摂・阪神地域の法人・個人の税務を支援。吉本NSC、爬虫類ショップ、大手企業・メガバンクへの出向など異色のキャリアを経て税理士に。「こんなこと聞いていいの?」と思うような些細な疑問も、なんでも気軽に相談できる税理士を目指している。freee・マネーフォワードへの対応など、クラウド会計を使った業務効率化にも積極的に取り組む。
▶ 代表プロフィールを見る