利益を2倍にする方法|値上げと固定費削減、どちらが効果的か

この記事の3行まとめ
- 同じだけ利益を増やすにも、動かす数字によって必要な努力の大きさは全く違います
- 結論から言うと、「値上げはわずかな変化で利益に大きく効く」というのが今回の答えです
- ただし効果が大きいものほど、実行のハードルも高いという裏側があります
「今年は値上げか、営業を頑張って数を増やすか、どっちに力を入れるべきか」
こんにちは。大阪府箕面市で税理士をしている池田です。年末や決算前になると、こうした相談を受けることがあります。前回の記事では、利益を増やす方法は4つに分解できるとお伝えしました。今回は、この4つのうち「どれが一番効くのか」を、ある小さな会社の数字を使って具体的に見ていきます。
なお、この記事は全3回シリーズの2回目です。今回は、利益を増やす4つの方法のうち、どれが一番効くのかを具体的な数字で比較します。
ある小さな会社の数字で見てみる
ここで使う「ストラック図」は、売上・原価・粗利・固定費・利益の関係を「箱」の大きさで表す図解で、西順一郎先生が考案されました。詳しくは1回目の記事でご紹介しています。
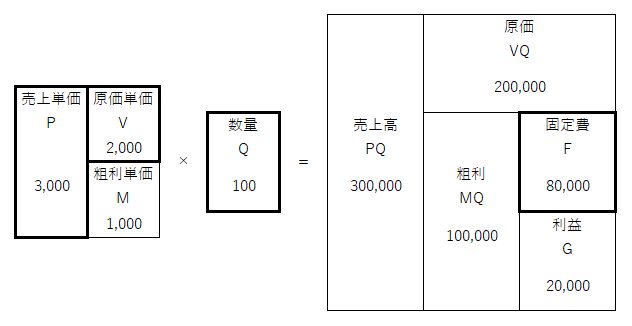
単価3,000円の商品を、月に100個販売している会社があるとします。仕入や製造にかかる原価は1個あたり2,000円、家賃や人件費などの固定費が月8万円だとすると、売上30万円から原価20万円を引いた粗利10万円、そこから固定費8万円を引いて、利益は月2万円になります。決して大きな会社ではありませんが、多くの中小企業・個人事業主の方にとって、感覚をつかみやすい規模だと思います。
なお、実際の経営では商品が複数あったり、固定費が段階的に増えたりと、もっと複雑な要素が絡みます。ここでは考え方を分かりやすくするために、あえて単純な例で説明しています。
結論:利益を倍にするなら、一番小さな数値変化で出来るのは値上げ
先に結論をお伝えします。この会社が利益を月2万円から4万円に倍増させたい場合、一番小さな数値変化で出来るのは「値上げ」です。他の方法と比べてどれくらい違うのか、順番に見てみます。
| 変える数字 | 必要な変化 | つまり |
|---|---|---|
| 固定費 | 25%削減 | 月8万円の固定費を6万円まで、4分の1削る必要がある |
| 販売数量 | 20%増加 | 月100個の販売を120個まで、2割増やす必要がある |
| 原価単価 | 10%削減 | 1個2,000円の原価単価を1,800円まで下げる必要がある |
| 売値単価 | 約6.67%上昇 | 1個3,000円を3,200円にするだけで足りる |
固定費を下げて利益を倍にするなら、月8万円の固定費を6万円まで、実に4分の1(25%)も削る必要があります。家賃を見直すのか、人を減らすのか、簡単な話ではありません。
販売数量を増やすなら、月100個の販売を120個まで、2割(20%)増やす必要があります。営業を強化するのか、広告を打つのか、これも一朝一夕にはいきません。
原価単価を下げるなら、1個2,000円の原価単価を1,800円まで、1割(10%)下げる必要があります。仕入先との交渉次第では実現できるかもしれませんが、品質への影響も気になるところです。
そして売値単価です。1個3,000円を3,200円にするだけ、つまりわずか6.67%値上げするだけで、利益は倍になります。実際、この数字を面談でお見せすると、「えっ、そんなに少ない変化でいいんですか」と驚かれる方がほとんどです。
固定費25%と値上げ6.67%、この差が意味すること
同じ「利益を倍にする」という結果を得るのに、固定費なら4分の1も削らなければならないのに対し、売値単価はわずか6.67%(200円)動かすだけで済みます。今回の例では、必要な変化率だけを見ると、固定費25%に対して値上げは約6.67%で済む計算です。
ただ、これは商売をしている方にとっては、感覚的には当たり前のことかもしれません。固定費を下げるかどうかは、基本的に自分の判断で決められます。一方、売値単価を上げるには、それを受け入れてもらうという、自分以外の相手(お客様)を動かす必要があります。効果が大きい分、難易度も高いのが値上げなのです。
つまり、「必要な数値変化が小さいものほど、実行の難易度は高くなりやすい」という、感覚的には当たり前の事実を、数字で裏付けられることにこそ価値があります。「なんとなく値上げは効きそうだ」ではなく、「今回のケースでは、固定費削減よりずっと小さい変化率で利益に効く」と言えることが、経営判断の後押しになります。
まとめ
利益を増やす4つの方法は、それぞれ効果の大きさも、実行の難易度も異なります。自社の数字に当てはめて、どれが一番現実的かを比較することが、次の一歩を考える助けになります。
よくある質問
Q. この計算は自社の実際の数字でもできますか?
A. はい。実際の試算表や決算書の数字を当てはめて計算できます。まずはお問い合わせください。
Q. 値上げが一番効くという結論は、どんな会社にも当てはまりますか?
A. いいえ。今回はあくまで一つの例です。会社によって粗利率や固定費の水準が異なるため、一番効く方法も変わります。自社の数字で確認することが大切です。
Q. 値上げの他に注意すべきことはありますか?
A. 値上げには、お客様の反応(販売数量への影響)が伴います。この点は次の記事で、「どこまでなら耐えられるか」という視点で詳しくご説明します。
Q. このストラック図の分析を、実際にお願いすることはできますか?
A. 3ヶ月に1回面談プラン以上の顧問契約をいただいている方には、財務コーチングの基本的な内容として、この考え方を使った分析を行っています。顧問契約のサービス内容については、お気軽にお問い合わせください。
財務コーチングのご案内
自社の数字を使って、どの数字を動かすのが一番効果的かを一緒に確認したい方は、お気軽にお問い合わせください。
自社の数字ではどうなるか、
一度見てみませんか
ここでご紹介した分析は、3ヶ月に1回面談プラン以上の顧問契約に含まれる
財務コーチングの基本的な内容です。
顧問契約のサービス内容について、お気軽にお問い合わせください。
まずはお話をお聞かせください
関連記事
- 税理士に経営相談はできる?その答えと理由を正直にお話しします
- 損益分岐点の考え方|値引き・仕入交渉はどこまで耐えられるか
- 財務コーチングサービスについて
- 顧問税理士サービスについて
- 支援事例・お客様の声
- 顧問料の事例紹介
この記事を書いた人
池田 朋広(いけだ ともひろ)
税理士(登録番号:134761) 池田税理士事務所 代表 認定経営革新等支援機関(ID:107227003301)
大阪府箕面市を拠点に、北摂・阪神地域の法人・個人の税務を支援。吉本NSC、爬虫類ショップ、大手企業・メガバンクへの出向など異色のキャリアを経て税理士に。「こんなこと聞いていいの?」と思うような些細な疑問も、なんでも気軽に相談できる税理士を目指している。freee・マネーフォワードへの対応など、クラウド会計を使った業務効率化にも積極的に取り組む。
▶ 代表プロフィールを見る